📊 Bilanci delle imprese: perché aspettare fino a 150 giorni?
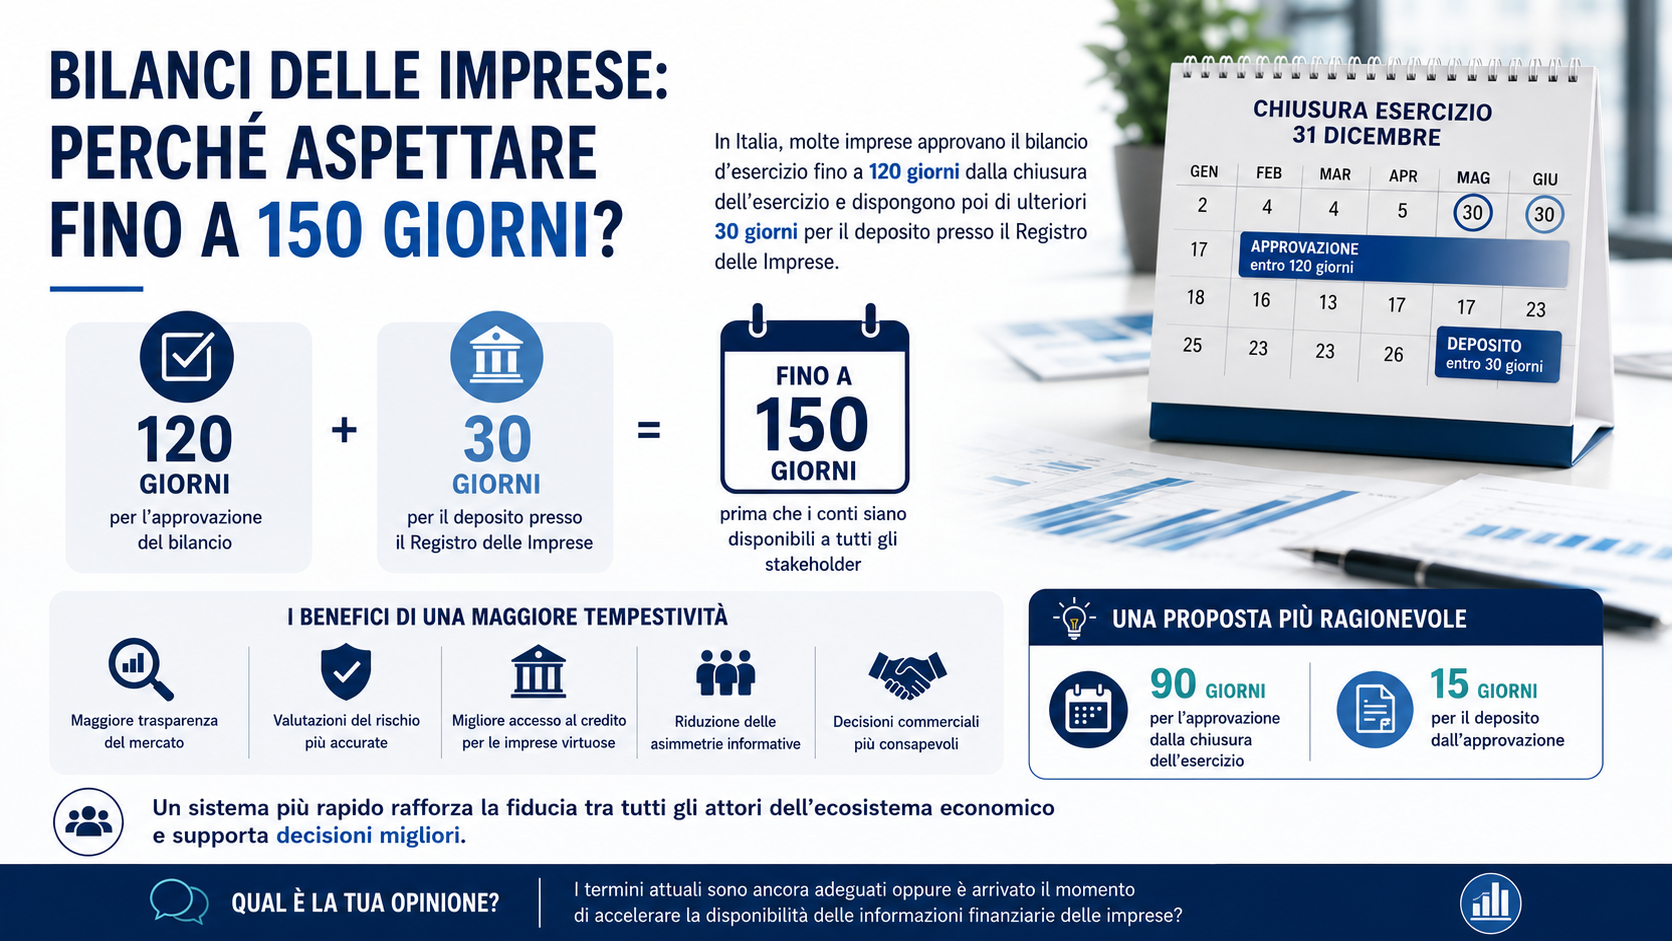
In Italia le società di capitali approvano il bilancio d'esercizio fino a 120 giorni (e in alcuni casi anche 180 gg) dalla chiusura dell'esercizio e dispongono poi di ulteriori 30 giorni per il deposito presso il Registro delle Imprese.
Un'azienda che chiude il bilancio al 31 dicembre può rendere disponibili i propri dati economico-finanziari ai primi di giugno, oppure addirittura a settembre, pagando modeste sanzioni in caso di ritardo.
Alla luce del nuovo Codice della Crisi d'Impresa, non esattamente favorevole ai creditori commerciali, tali termini sono ragionevoli o anacronistici?
Con le scadenze attuali, fornitori, clienti, e stakeholder finanziari/assicurativi sono costretti a prendere decisioni basandosi su informazioni che possono essere vecchie di oltre 18 mesi!
In un contesto economico caratterizzato da volatilità, tensioni geopolitiche e costi energetici sotto pressione, questo ritardo appare sempre meno giustificabile.
Una maggiore tempestività nella pubblicazione dei bilanci porterebbe benefici a tutti:
✅ Maggiore trasparenza del mercato
✅ Valutazioni del rischio più accurate
✅ Migliore accesso al credito per le imprese virtuose
✅ Riduzione delle asimmetrie informative
✅ Decisioni commerciali più consapevoli
Forse sarebbe opportuno riflettere su termini più in linea con le esigenze della "AI Economy":
👉 Approvazione entro 90 giorni dalla chiusura dell'esercizio
👉 Deposito entro 15 giorni dall'approvazione
Un sistema più rapido non significherebbe soltanto maggiore efficienza amministrativa, ma contribuirebbe a rafforzare la fiducia tra tutti gli attori dell'ecosistema industriale.